A partir de 1º de janeiro de 2027, o PIS e a Cofins deixam de existir. No lugar deles entra a CBS, a Contribuição Social sobre Bens e Serviços, criada pela Reforma Tributária. É a primeira grande mudança da reforma que pesa de fato no caixa das empresas.
A seguir, explicamos o que é a CBS, qual deve ser a alíquota em 2027 e o que muda em cada regime tributário.
O que é a CBS
A CBS é a contribuição federal sobre o consumo criada pela Emenda Constitucional nº 132/2023 e regulamentada pela Lei Complementar nº 214/2025. Ela forma, junto com o IBS (de estados e municípios), o chamado IVA dual: dois tributos com as mesmas regras, cobrados sobre a venda de bens e a prestação de serviços.
A CBS substitui o PIS e a Cofins. Em 2027, o IPI também passa a ter alíquota zero para a maior parte dos produtos.
Como funcionou o ano de teste
Em 2026, a CBS foi aplicada em caráter de teste, com alíquota de 0,9%, ao lado do IBS de 0,1%. Os valores passaram a ser informados nas notas fiscais, mas puderam ser compensados com o PIS e a Cofins devidos. Na prática, o teste serviu para ajustar sistemas e cadastros, sem aumento de carga.
Qual será a alíquota em 2027
A alíquota de referência da CBS é calculada pelo Tribunal de Contas da União e fixada por resolução do Senado Federal. O cálculo busca manter a mesma arrecadação dos tributos que estão sendo substituídos.
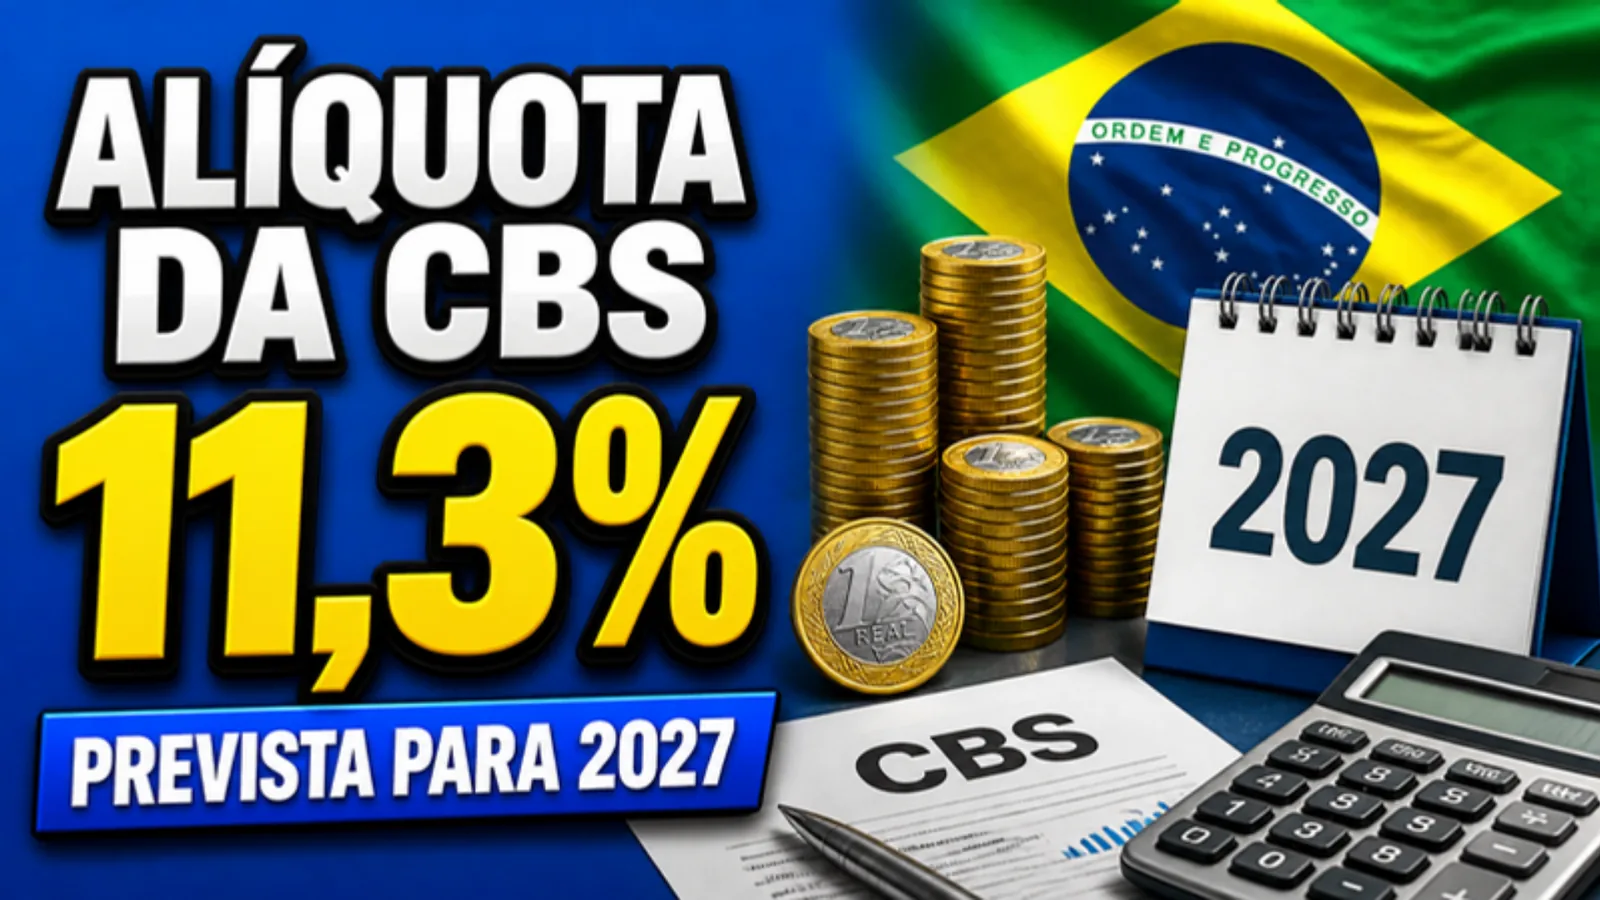
Em outubro de 2026, o TCU calculou a alíquota de referência de 11,3% para 2027. O número ainda depende da resolução do Senado, prevista para dezembro. Se o Senado não fixar a alíquota a tempo, vale o cálculo do TCU.
Em 2027 e 2028, a CBS é reduzida em 0,1 ponto percentual, que passa a ser cobrado como IBS. Assim, a soma dos dois tributos permanece próxima da alíquota de referência.
O que muda em cada regime
- Simples Nacional: a empresa continua pagando tudo no DAS, e a mudança não altera o valor pago em 2027. Há a opção de apurar a CBS e o IBS fora do Simples, para que clientes empresas aproveitem créditos maiores. Essa escolha precisa de análise caso a caso.
- Lucro Presumido: hoje, a empresa paga 3,65% de PIS e Cofins, sem créditos. Com a CBS, a alíquota é maior, mas passa a haver crédito sobre as compras tributadas. Empresas de serviços, que compram pouco, tendem a sentir o maior aumento.
- Lucro Real: a lógica de créditos continua, agora mais ampla. Em regra, todo imposto pago nas compras gera crédito, com poucas exceções.
Algumas atividades têm alíquota reduzida. As profissões intelectuais regulamentadas, como contadores, advogados e engenheiros, contam com redução de 30%. Serviços de saúde e de educação, entre outros, têm redução de 60%.
Por que o crédito é a principal novidade
A CBS é não cumulativa: o imposto pago na compra é descontado do imposto devido na venda. Por isso, escolher fornecedores que geram crédito passa a influenciar o custo real de cada compra. Um fornecedor do Simples Nacional, por exemplo, transfere menos crédito do que um fornecedor do regime regular.
O que a sua empresa deve fazer agora
- Revisar o cadastro de produtos e serviços. A alíquota e eventuais reduções dependem da classificação fiscal (NCM e NBS).
- Simular o impacto no preço. Compare a carga atual de PIS e Cofins com a CBS e os créditos que a empresa terá.
- Revisar contratos de longo prazo, incluindo cláusulas de reequilíbrio para a mudança de tributos.
- Avaliar os fornecedores pelo crédito que cada um transfere, e não apenas pelo preço.
Na Lucrattiva, estamos preparando cada cliente para a virada de 2027, com simulações de carga e revisão dos cadastros. Fale conosco para avaliar o impacto da CBS na sua empresa.
Quer saber como isso afeta a sua empresa?
Falar com a Lucrattiva
Jahuanny Ganzer
Contador e sócio da Lucrattiva, em São José/SC. Formado em Ciências Contábeis, com mais de 15 anos de profissão.
- Constituição Federal, art. 195, inciso V, e ADCT, arts. 125 a 127
- Lei Complementar nº 214, de 16 de janeiro de 2025
- Tribunal de Contas da União, processo TC 006.529/2026-7 (cálculo da alíquota de referência da CBS para 2027)